


Warum sind Versicherungen im Handwerk so wichtig?
Handwerksbetriebe sind täglich mit unterschiedlichen Risiken konfrontiert. Ob auf einer Baustelle, in der eigenen Werkstatt oder direkt beim Kunden: Schon ein kleiner Fehler kann erhebliche finanzielle Folgen haben.
Ein Elektriker beschädigt bei Installationsarbeiten eine Wasserleitung. Ein Dachdecker verursacht durch eine unzureichend geschützte Dachfläche einen Wasserschaden. In einer Tischlerei fällt eine wichtige Produktionsmaschine aus. Oder der Inhaber eines kleinen Handwerksbetriebs wird krank und kann über mehrere Wochen keine Aufträge bearbeiten.
Solche Situationen können nicht nur zusätzliche Kosten verursachen, sondern auch die wirtschaftliche Existenz eines Unternehmens gefährden.
Versicherungen helfen dabei, bestimmte finanzielle Risiken abzufedern. Sie ersetzen jedoch keine sorgfältige Arbeitsweise, keine Sicherheitsmaßnahmen und keine ausreichenden finanziellen Rücklagen. Entscheidend ist deshalb, die Versicherungen passend zu den tatsächlichen Risiken des Betriebs auszuwählen.
Welche Risiken gibt es im Handwerk?
Die wichtigsten Risiken lassen sich in mehrere Bereiche unterteilen:
Haftungsrisiken
Handwerksbetriebe können für Schäden verantwortlich sein, die sie selbst, ihre Beschäftigten oder andere versicherte Personen bei ihrer Tätigkeit verursachen. Besonders relevant sind Personen- und Sachschäden sowie daraus entstehende Folgekosten.
Sachschäden
Feuer, Leitungswasser, Einbruchdiebstahl, Sturm oder andere versicherte Ereignisse können Werkzeuge, Maschinen, Materiallager und Betriebseinrichtungen beschädigen.
Technische Risiken
Fällt eine wichtige Maschine aus, kann die Produktion stillstehen. Bei spezialisierten Anlagen können Reparaturkosten und Produktionsausfälle erhebliche wirtschaftliche Folgen haben.
Transport- und Fahrzeugrisiken
Handwerksbetriebe transportieren regelmäßig Werkzeuge, Materialien und Maschinen. Dabei können Fahrzeuge beschädigt, Werkzeuge gestohlen oder Waren während des Transports beschädigt werden.
Personenrisiken
Krankheit, Unfall oder Berufsunfähigkeit können dazu führen, dass der Betriebsinhaber oder wichtige Mitarbeiter zeitweise oder dauerhaft ausfallen.
Finanzielle Risiken
Streitigkeiten mit Kunden, Zahlungsausfälle, Cyberangriffe oder längere Betriebsunterbrechungen können die Liquidität ebenfalls signifikant belasten.
Welche Risiken besonders wichtig sind, hängt unter anderem vom Gewerk, der Betriebsgröße, dem Maschinenbestand, der Anzahl der Beschäftigten und den übernommenen Aufträgen ab. Die Handwerkskammern empfehlen deshalb, den Versicherungsbedarf anhand der individuellen Risikosituation zu bestimmen.
Welche Versicherungen sind allgemein für Handwerksbetriebe besonders relevant?
Nicht jede Versicherung ist für jeden Betrieb notwendig. Einige Absicherungen gehören jedoch zu den grundlegenden Bausteinen, die Handwerksbetriebe besonders sorgfältig prüfen sollten.
Betriebshaftpflichtversicherung: Schutz vor Schadenersatzansprüchen
Die Betriebshaftpflichtversicherung gehört zu den wichtigsten betrieblichen Versicherungen im Handwerk. Sie kann einspringen, wenn der Betrieb für einen Schaden gegenüber Dritten haftet.
Dabei erfüllt sie zwei wesentliche Aufgaben:
- Sie prüft, ob geltend gemachte Schadenersatzansprüche berechtigt sind.
- Sie übernimmt berechtigte Ansprüche im vereinbarten Umfang und wehrt unbegründete Forderungen ab.
Wichtig: Eine Betriebshaftpflicht ist keine allgemeine Versicherung für sämtliche Schäden am eigenen Betrieb. Kosten für die Beseitigung eigener Mängel, die erneute Herstellung eines fehlerhaften Werkstücks oder bestimmte Schäden an bearbeiteten Sachen können ausgeschlossen oder nur eingeschränkt versichert sein.
Worauf sollten Handwerksbetriebe achten?
Beim Abschluss einer Betriebshaftpflicht sollten insbesondere folgende Punkte geprüft werden:
- Sind sämtliche tatsächlich ausgeführten Tätigkeiten versichert?
- Sind alle Gewerke und Zusatzleistungen korrekt angegeben?
- Wie hoch sind die Deckungssummen für Personen-, Sach- und gegebenenfalls Vermögensschäden?
- Sind Tätigkeits- und Bearbeitungsschäden ausreichend berücksichtigt?
- Sind Schäden an gemieteten Räumen und fremden Gegenständen eingeschlossen?
- Wie sind Schlüsselverlust und Schäden durch Subunternehmer geregelt?
- Sind Umwelt- und Gewässerschäden bei Bedarf mitversichert?
- Gilt der Versicherungsschutz auch für Tätigkeiten im Ausland, falls der Betrieb dort arbeitet?
Gerade bei spezialisierten Gewerken sollte der Versicherungsschutz nicht allein anhand der Bezeichnung „Betriebshaftpflicht“ beurteilt werden. Entscheidend sind die konkreten Versicherungsbedingungen.
Betriebsinhaltsversicherung: Werkzeuge, Maschinen und Einrichtung absichern
In vielen Handwerksbetrieben bilden Maschinen, Werkzeuge, Materialbestände und Einrichtung einen erheblichen Teil des Betriebsvermögens. Eine Betriebsinhaltsversicherung kann diese Gegenstände gegen bestimmte vereinbarte Gefahren absichern. Je nach Tarif kommen beispielsweise folgende Schäden infrage:
- Feuer und Blitzschlag
- Leitungswasser
- Sturm und Hagel
- Einbruchdiebstahl und bestimmte Folgeschäden
Elementarschäden wie Überschwemmung müssen je nach Vertrag zusätzlich eingeschlossen werden.
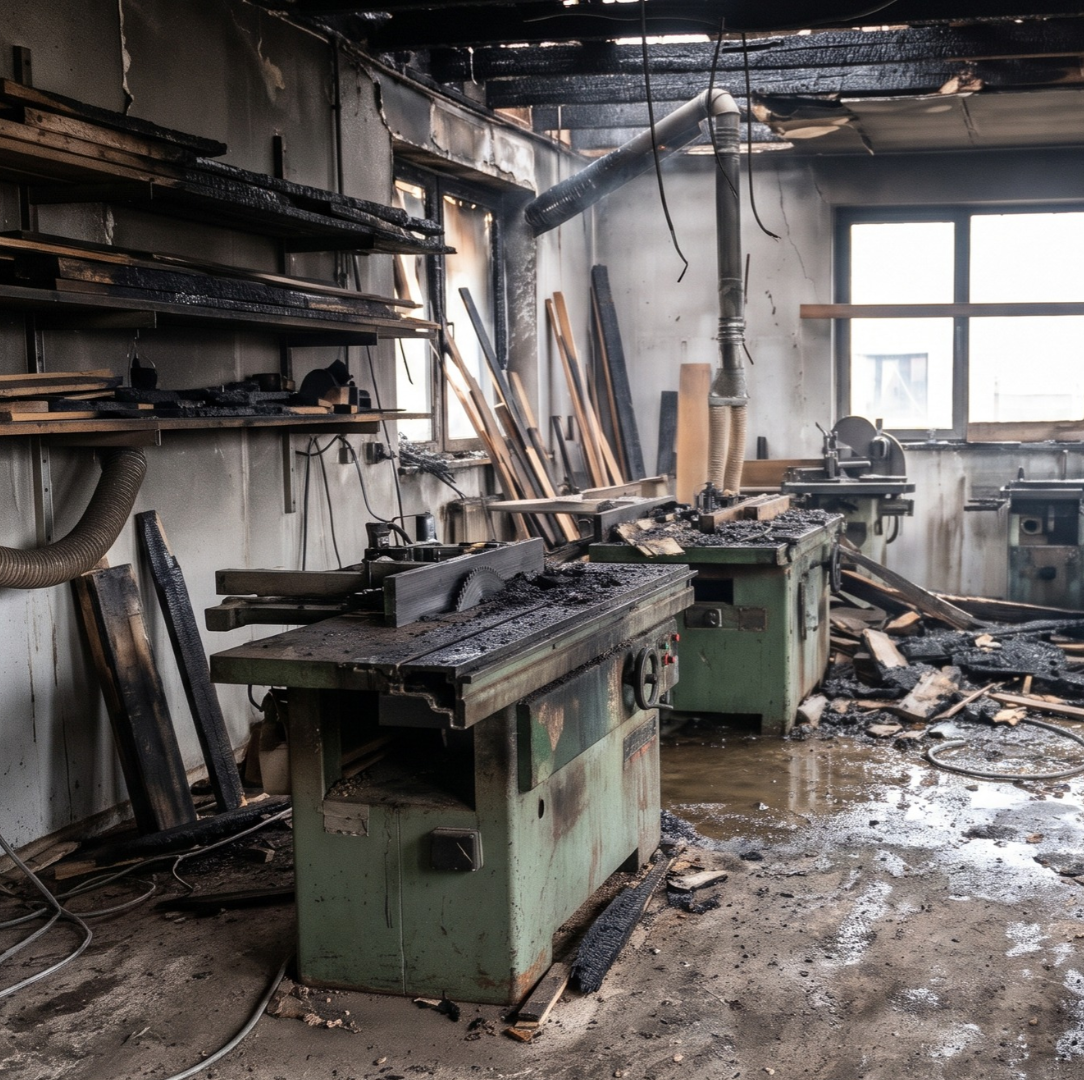
Praxisbeispiel: Brand in der Werkstatt
In einer Schreinerei entsteht ein Brand. Neben den Maschinen werden Holzvorräte und Teile der Einrichtung beschädigt. Eine passende Betriebsinhaltsversicherung kann die versicherten Sachschäden ersetzen. Entscheidend sind die vereinbarten Versicherungswerte, die Entschädigungsregelungen und die eingeschlossenen Gefahren.
Auch die korrekte Bewertung des Inventars ist wichtig. Sind die versicherten Werte zu niedrig angesetzt, kann eine Unterversicherung vorliegen, die sich nach den vertraglichen Regelungen auf die Entschädigung auswirken kann.
Ein weiterer wichtiger Punkt betrifft mobile Werkzeuge: Nicht alles, was in der Werkstatt versichert ist, ist automatisch auch auf Baustellen oder im Transporter geschützt.
Betriebsunterbrechungsversicherung: Wenn der Betrieb stillsteht
Ein versicherter Sachschaden kann weitreichende Folgen haben. Wird eine Werkstatt durch einen Brand beschädigt, können Aufträge nicht rechtzeitig fertiggestellt werden, während bestimmte laufende Kosten weiterhin anfallen.
Eine Betriebsunterbrechungsversicherung kann abhängig vom Vertrag die finanziellen Folgen eines versicherten Betriebsstillstands abfedern.
Dazu können beispielsweise gehören:
- vereinbarte fortlaufende Betriebskosten
- bestimmte Lohnkosten
- entgangener Betriebsgewinn beziehungsweise Ertrag nach den vertraglichen Berechnungsregeln
Beispiel aus der Praxis
Nach dem versicherten Brand kann ein Handwerksbetrieb sechs Wochen lang nicht in seiner Werkstatt arbeiten. Gleichzeitig müssen Miete, bestimmte Löhne und weitere laufende Kosten weiterhin bezahlt werden. Die Betriebsunterbrechungsversicherung kann die vertraglich abgesicherten finanziellen Folgen übernehmen.
Wichtig: Nicht jede Betriebsunterbrechung ist automatisch versichert. Ein Auftragsmangel, eine Erkrankung des Inhabers oder eine Lieferverzögerung fällt nicht ohne Weiteres unter eine Sachschaden-Betriebsunterbrechungsversicherung. Der versicherte Auslöser muss geprüft werden.
Maschinenversicherung: Schutz für teure Arbeitsmaschinen
Für Betriebe mit hochwertigen Maschinen kann eine Maschinenversicherung sinnvoll sein. Sie kann Schäden abdecken, die über den Schutz einer klassischen Inhaltsversicherung hinausgehen.
Je nach Vertrag können beispielsweise bestimmte Schäden durch Bedienungsfehler, Ungeschicklichkeit, technische Defekte oder Kurzschluss versicherbar sein. Besonders interessant ist die Maschinenversicherung für:
- Tischlereien mit CNC-Anlagen
- Metallbaubetriebe mit Spezialmaschinen
- Bauunternehmen mit Baggern und Radladern
- Betriebe mit Kompressoren und Produktionsanlagen
- Handwerker mit teurer Spezial- und Prüftechnik
Bei der Auswahl sollten die versicherten Maschinen, mögliche Selbstbeteiligungen, Ausschlüsse und Entschädigungsgrenzen geprüft werden. Denn nicht jeder Verschleiß und nicht jeder technische Defekt ist automatisch versichert.
Kfz-Versicherung und Werkzeugversicherung
Viele Handwerksbetriebe sind auf Transporter, Firmenwagen und andere Nutzfahrzeuge angewiesen. Die Kfz-Haftpflichtversicherung ist für erfasste Kraftfahrzeuge gesetzlich vorgeschrieben. Sie schützt im Rahmen der gesetzlichen und vertraglichen Regelungen vor bestimmten Schadenersatzansprüchen Dritter.
Die Kaskoversicherung kann zusätzlich Schäden am eigenen Fahrzeug abdecken. Für Werkzeuge und Material im Fahrzeug ist jedoch eine gesonderte Betrachtung notwendig. Eine Werkzeugversicherung oder eine passende Transportversicherung kann bestimmte Verluste und Schäden außerhalb der Werkstatt absichern.
Typischer Irrtum: Die Vollkaskoversicherung für den Transporter ersetzt nicht automatisch gestohlene Bohrmaschinen, Messgeräte oder anderes Werkzeug aus dem Fahrzeug. Ob ein Schaden versichert ist, hängt unter anderem davon ab, welche Gegenstände versichert sind, wie sie aufbewahrt werden und unter welchen Umständen der Schaden eingetreten ist.
Firmenrechtsschutzversicherung
Rechtliche Auseinandersetzungen können auch im Handwerk hohe Kosten verursachen. Ein Firmenrechtsschutz kann je nach Tarif bestimmte Kosten versicherter Rechtsstreitigkeiten übernehmen. Dazu können beispielsweise arbeitsrechtliche, verkehrsrechtliche oder bestimmte vertragliche Streitigkeiten gehören.
Nicht jeder Rechtsstreit ist jedoch automatisch eingeschlossen. Besonders bei Streitigkeiten über Baumängel, Werklohnforderungen oder die Durchsetzung eigener Ansprüche bestehen häufig besondere Bedingungen und Ausschlüsse. Vor dem Abschluss sollte deshalb genau geprüft werden, welche Rechtsbereiche versichert sind und welche nicht.
Weitere Versicherungen für Handwerksbetriebe
Je nach Risikoprofil können zusätzliche Absicherungen sinnvoll sein.
Bauleistungsversicherung: Sie kann bestimmte unvorhergesehene Schäden an versicherten Bauleistungen während der Bauzeit abdecken.
Montageversicherung: Sie kann bestimmte Risiken während der Montage und Installation technischer Anlagen absichern.
Transportversicherung: Sie schützt je nach Vertragsumfang Waren, Material oder Werkstücke während des Transports.
Umwelthaftpflicht- und Umweltschadenversicherung: Sie können bestimmte Umwelt- und Gewässerrisiken abdecken.
Bürgschaftsversicherung: Sie kann geeignete Bürgschaften für Vertragserfüllung oder Gewährleistung bereitstellen und dadurch Kreditlinien schonen.
Forderungsausfall- oder Warenkreditversicherung: Sie kann definierte Zahlungsausfallrisiken absichern.
D&O-Versicherung: Sie kann für bestimmte Haftungsrisiken von Geschäftsführern und anderen Organmitgliedern relevant sein.
Welche dieser Versicherungen erforderlich oder sinnvoll sind, hängt vom Betrieb, seinen Verträgen und seinen finanziellen Möglichkeiten ab.
Gesetzliche Versicherungspflichten im Handwerk
Nicht alle Versicherungen sind freiwillig. Handwerksbetriebe müssen bestimmte gesetzliche Pflichten beachten.
Gesetzliche Unfallversicherung und Berufsgenossenschaft
Unternehmen der gewerblichen Wirtschaft müssen grundsätzlich dem zuständigen Unfallversicherungsträger zugeordnet sein. Die Zuständigkeit richtet sich nach der jeweiligen Branche.
Die gesetzliche Unfallversicherung schützt versicherte Beschäftigte im Rahmen der gesetzlichen Regelungen insbesondere bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten.
Für viele Bau- und baunahe Betriebe ist die BG BAU zuständig. Für zahlreiche Metall- und Elektrohandwerke ist die BGHM ein wichtiger Ansprechpartner.
Die Anmeldung des Betriebs bedeutet allerdings nicht automatisch, dass der Inhaber selbst gesetzlich unfallversichert ist.
Selbstständige Unternehmer können unter bestimmten Voraussetzungen freiwillig versichert sein. Ob eine Pflichtversicherung besteht, hängt von der jeweiligen Person, Tätigkeit und den einschlägigen Regelungen ab.
Krankenversicherung und Krankentagegeld
Selbstständige Handwerker müssen ihren Krankenversicherungsschutz eigenständig klären. Je nach persönlicher Situation kommt eine gesetzliche oder private Krankenversicherung infrage.
Zusätzlich sollten Betriebsinhaber überlegen, wie sie einen längeren krankheitsbedingten Ausfall finanziell überbrücken können.
Eine Krankentagegeldversicherung kann unter den vereinbarten Voraussetzungen einen Einkommensausgleich leisten. Sie ersetzt jedoch nicht automatisch die laufenden Kosten des Betriebs.
Gerade bei kleinen Unternehmen kann ein längerer Ausfall des Inhabers die Auftragsabwicklung erheblich beeinträchtigen.
Rentenversicherung für selbstständige Handwerker
Für bestimmte selbstständige Handwerker besteht Rentenversicherungspflicht.
Die Voraussetzungen ergeben sich unter anderem aus den Regelungen des Sechsten Buches Sozialgesetzbuch. Für Handwerker sind insbesondere die Eintragung in die Handwerksrolle, die konkrete Tätigkeit und mögliche Ausnahmen oder Befreiungen zu prüfen.
Eine pauschale Aussage, dass jeder selbstständige Handwerker rentenversicherungspflichtig ist oder dass niemand betroffen ist, wäre deshalb nicht korrekt.
Weitere Informationen finden sich bei der Deutschen Rentenversicherung und im § 2 SGB VI.
Berufsunfähigkeitsversicherung
Eine Berufsunfähigkeitsversicherung ist in der Regel eine freiwillige persönliche Absicherung. Sie kann besonders für Handwerker wichtig sein, deren Einkommen stark von ihrer körperlichen Arbeitsfähigkeit abhängt.
Ein Dachdecker, Fliesenleger oder Zimmerer kann nach einer schweren Erkrankung oder Verletzung möglicherweise nicht mehr in seinem bisherigen Beruf arbeiten.
Die gesetzliche Erwerbsminderungsrente und eine private Berufsunfähigkeitsversicherung sind nicht gleichzusetzen. Die Voraussetzungen für Leistungen unterscheiden sich.
Mitarbeiter und betriebliche Altersversorgung
Für Beschäftigte gelten die einschlägigen sozialversicherungsrechtlichen Pflichten. Darüber hinaus können Arbeitgeber mit Fragen der betrieblichen Altersversorgung und weiteren branchenspezifischen Regelungen konfrontiert sein.
Betriebsinhaber sollten deshalb nicht nur den eigenen Versicherungsschutz, sondern auch die gesetzlichen Pflichten ihren Mitarbeitern gegenüber im Blick behalten.
Spezifische Versicherungen für Gewerke
Neben den allgemeinen betrieblichen Versicherungen gibt es Risiken, die bei einzelnen Gewerken besonders häufig auftreten.
Dabei handelt es sich nicht immer um eigenständige Versicherungssparten. Häufig sind es besondere Klauseln oder branchenspezifische Versicherungskonzepte.
Dachdecker: Hohe Risiken durch Arbeiten in der Höhe
Dachdecker arbeiten unter anderem auf geneigten Dächern, Flachdächern und Baustellen, auf denen Witterungseinflüsse und Absturzgefahren eine besondere Rolle spielen.
Typische Risiken sind:
- Schäden durch eindringendes Wasser
- Beschädigungen an Gebäuden und fremdem Eigentum
- Unfälle und Personenschäden
- Diebstahl mobiler Werkzeuge
- Schäden an Gerüsten und Arbeitsmaschinen
Besonders relevant sind eine passende Betriebshaftpflicht, die Absicherung von Maschinen und Werkzeugen sowie gegebenenfalls eine Bauleistungsversicherung.
Praxisbeispiel: Bei einer Dachsanierung wird eine offene Dachfläche durch starken Regen beschädigt. Wasser dringt in das Gebäude ein und verursacht Schäden an Decken, Wänden und Einrichtung.
Ob die Betriebshaftpflicht oder eine andere Versicherung leistet, hängt von den konkreten Umständen und den vereinbarten Versicherungsbedingungen ab.

Elektriker: Schäden an elektrischen Anlagen und Gebäuden
Elektrobetriebe tragen Risiken durch fehlerhafte Installationen, Kurzschlüsse, Brände und Schäden an empfindlichen technischen Anlagen.
Besonders relevant sind:
- Betriebshaftpflicht mit passenden Tätigkeits- und Bearbeitungsschadendeckungen
- Montageversicherung für geeignete Installationsprojekte
- Elektronikversicherung für Mess- und Prüftechnik
- Maschinen- und Inhaltsversicherung
- Cyberversicherung bei stark digitalisierten Betriebsabläufen
Bei Arbeiten an Photovoltaikanlagen, Batteriespeichern, Ladeinfrastruktur oder komplexen industriellen Anlagen sollte geprüft werden, ob diese Tätigkeiten ausdrücklich vom Versicherungsschutz umfasst sind.
Praxisbeispiel: Eine fehlerhafte elektrische Verbindung führt zu einem Brand. Neben der beschädigten Installation entstehen Gebäudeschäden und möglicherweise weitere Folgekosten.
Die Betriebshaftpflicht muss für die tatsächlich ausgeführten Tätigkeiten und die daraus entstehenden Haftungsrisiken passend ausgestaltet sein.
SHK-Betriebe: Leitungswasser, Heizungsanlagen und Montage
Sanitär-, Heizungs- und Klimabetriebe arbeiten mit Wasserleitungen, Heizungsanlagen, Gasinstallationen und zunehmend mit Wärmepumpen und komplexer Gebäudetechnik.
Typische Risiken sind:
- Leitungswasserschäden
- Schäden an bestehenden Anlagen
- Fehler bei Installation und Montage
- Schäden durch Betriebsstoffe oder bestimmte technische Anlagen
- Ausfälle bei Kunden nach fehlerhaften Arbeiten
Neben der Betriebshaftpflicht kommen je nach Betrieb Maschinen-, Transport-, Montage- und Betriebsunterbrechungsversicherungen infrage.
Praxisbeispiel: Eine falsch angeschlossene Leitung verursacht einen Wasserschaden in einem Mehrfamilienhaus. Mehrere Wohnungen müssen getrocknet und saniert werden.
Gerade bei solchen Fällen können Folgeschäden deutlich teurer sein als die eigentliche Reparatur. Deshalb sollten die Deckungssummen und die Bedingungen für Tätigkeits- und Bearbeitungsschäden sorgfältig geprüft werden.
Tischler und Schreiner: Maschinen, Werkstücke und Transport
Tischlereien und Schreinereien verfügen häufig über hochwertige Maschinen und fertigen individuelle Werkstücke für ihre Kunden an.
Typische Risiken sind:
- Maschinenschäden und Produktionsausfälle
- Brand und andere Sachschäden in der Werkstatt
- Beschädigung von Werkstücken beim Transport
- Schäden bei Montagearbeiten
- Diebstahl mobiler Werkzeuge
Besonders relevant sind eine Betriebsinhaltsversicherung, eine Maschinenversicherung, eine Betriebshaftpflicht sowie eine geeignete Transport- oder Montageabsicherung.
Praxisbeispiel: Eine maßgefertigte Küche wird beim Transport beschädigt. Die Werkstücke müssen neu gefertigt werden, und die Montage verzögert sich.
Ob die Versicherung den Schaden ersetzt, hängt davon ab, ob die betreffenden Werkstücke und die konkrete Transport- beziehungsweise Montagephase mitversichert sind.
Maler und Lackierer: Schäden an Oberflächen und Einrichtung
Maler- und Lackiererbetriebe arbeiten häufig in bereits genutzten Gebäuden. Dabei können Böden, Möbel, Türen und andere Oberflächen beschädigt werden.
Typische Risiken sind:
- Farbspritzer und Lackschäden
- Schäden an empfindlichen Oberflächen
- Schäden durch ungeeignete Materialien oder Arbeitsverfahren
- Schlüsselverlust
- Diebstahl von Werkzeugen und Material
Besonders wichtig ist eine Betriebshaftpflicht, die die ausgeführten Tätigkeiten und die relevanten Bearbeitungsschäden angemessen berücksichtigt.
Zusätzlich können eine Inhaltsversicherung und eine passende Absicherung mobiler Werkzeuge sinnvoll sein.
Bauunternehmen, Maurer und Betonbauer: Risiken auf der Baustelle
Bauunternehmen übernehmen häufig umfangreiche Projekte mit mehreren Gewerken, Subunternehmern und hohen Auftragswerten.
Typische Risiken sind:
- Schäden an Nachbargebäuden
- Schäden durch Erd- und Bauarbeiten
- Beschädigung bereits fertiggestellter Bauteile
- Maschinenschäden
- Unfälle auf Baustellen
- Verzögerungen und finanzielle Folgen von Bauunterbrechungen
Je nach Betrieb kommen Betriebshaftpflicht, Bauleistungsversicherung, Maschinenversicherung, Transportversicherung und Bürgschaftsversicherung infrage.
Die Bauleistungsversicherung schützt dabei nicht automatisch gegen sämtliche Schäden auf einer Baustelle. Sie deckt vielmehr die vereinbarten Schäden an den versicherten Bauleistungen ab.
Bei größeren Projekten sollten außerdem die Haftungsregelungen für Subunternehmer und die vertraglichen Anforderungen der Auftraggeber geprüft werden.
Welche Versicherungen braucht ein Betrieb je nach Größe?
Der Versicherungsbedarf hängt nicht nur vom Gewerk, sondern auch von der Betriebsgröße und der wirtschaftlichen Struktur ab.
Ein-Mann-Handwerksbetrieb
Für einen selbstständigen Handwerker ohne Beschäftigte stehen häufig folgende Fragen im Vordergrund:
- Ist eine passende Betriebshaftpflicht vorhanden?
- Sind Werkzeuge und Maschinen ausreichend abgesichert?
- Wie ist der persönliche Schutz bei Krankheit, Unfall und Berufsunfähigkeit geregelt?
- Bestehen gesetzliche Pflichten zur Kranken- oder Rentenversicherung?
- Ist der Inhaber selbst gesetzlich unfallversichert oder sollte eine freiwillige Absicherung geprüft werden?
Handwerksbetrieb mit Mitarbeitern
Bei einem Betrieb mit mehreren Beschäftigten kommen weitere Aspekte hinzu:
- Gesetzliche Unfallversicherung und Arbeitsschutz
- Betriebshaftpflicht einschließlich der tatsächlichen Tätigkeiten
- Absicherung von Maschinen, Material und Werkstatteinrichtung
- Schutz für Firmenfahrzeuge und mobile Werkzeuge
- Betriebsunterbrechung und Vertretungsregelungen
- Firmenrechtsschutz und gegebenenfalls Cyberversicherung
Größerer Betrieb mit Werkstatt, Fuhrpark und Baustellen
Bei größeren Betrieben werden häufig zusätzliche Absicherungen relevant:
- Bauleistungs- und Montageversicherung
- Maschinenversicherung für den gesamten Maschinenpark
- Transport- und Flottenversicherung
- Betriebsunterbrechungsversicherung
- Bürgschaftsversicherung
- Cyberversicherung
- D&O-Versicherung, soweit die Unternehmensstruktur dies sinnvoll macht
- Prüfung der Versicherungsverhältnisse von Subunternehmern
Ein wachsender Betrieb sollte seinen Versicherungsschutz regelmäßig überprüfen. Neue Mitarbeiter, zusätzliche Leistungen, größere Aufträge und neue Maschinen können den bisherigen Versicherungsschutz verändern.
Wie hoch sollte der Versicherungsschutz sein?
Eine ausreichende Deckungssumme ist ein zentraler Bestandteil des Versicherungsschutzes.
Eine pauschale Summe, die für jeden Handwerksbetrieb passt, gibt es nicht. Die richtige Höhe hängt vom möglichen Schadenumfang und vom jeweiligen Versicherungszweig ab.
Betriebshaftpflicht
Bei der Betriebshaftpflicht sollte betrachtet werden, welche Schäden im schlimmsten plausiblen Fall entstehen könnten.
Ein kleiner Schaden an einem Werkzeug ist finanziell anders zu bewerten als ein Brand in einem Mehrfamilienhaus oder ein schwerer Personenschaden.
Wichtige Faktoren sind:
- Art und Umfang der Tätigkeiten
- Größe und Nutzung der bearbeiteten Gebäude
- Auftragsvolumen
- mögliche Folgeschäden
- Anzahl der Beschäftigten
- Anforderungen der Auftraggeber
Betriebsinhaltsversicherung
Hier sollten die tatsächlichen Wiederbeschaffungswerte der versicherten Gegenstände ermittelt werden.
Dazu gehören beispielsweise Maschinen, Werkzeuge, Einrichtung und Materialbestände.
Außerdem sollte geprüft werden, welche Entschädigungsregelungen gelten und ob eine Unterversicherung droht.
Betriebsunterbrechungsversicherung
Hier ist entscheidend, wie lange ein Betrieb nach einem größeren Schaden voraussichtlich stillstehen könnte.
Die vereinbarte Haftzeit sollte zur tatsächlichen Wiederherstellungsdauer passen. Bei Spezialmaschinen oder schwer ersetzbarer Betriebseinrichtung kann die Wiederaufnahme des Betriebs deutlich länger dauern als zunächst erwartet.
Persönliche Absicherung
Bei Krankentagegeld und Berufsunfähigkeitsversicherung sollten der private Finanzbedarf, bestehende Leistungen und die wirtschaftliche Situation des Betriebs berücksichtigt werden.
Typische Fehler beim Versicherungsschutz
Auch wenn ein Handwerksbetrieb mehrere Versicherungen abgeschlossen hat, können wichtige Risiken unzureichend abgesichert sein.
Fehler 1: Nur auf den Beitrag achten
Ein günstiger Vertrag kann sinnvoll sein, wenn die Leistungen passen. Der Beitrag allein sagt jedoch wenig darüber aus, ob wichtige Tätigkeiten und Schadenarten eingeschlossen sind.
Fehler 2: Tätigkeiten nicht vollständig angeben
Wenn ein Elektriker zusätzlich Photovoltaikanlagen installiert oder ein SHK-Betrieb neue technische Leistungen übernimmt, sollte geprüft werden, ob der bestehende Versicherungsschutz diese Tätigkeiten umfasst.
Fehler 3: Werkzeuge im Transporter vergessen
Werkzeuge, die in der Werkstatt versichert sind, müssen nicht automatisch auch unterwegs oder auf Baustellen geschützt sein.
Fehler 4: Eigene Mängel mit Haftpflichtschäden verwechseln
Die Kosten für die Beseitigung eines eigenen Mangels sind nicht mit Schadenersatzansprüchen wegen Folgeschäden gleichzusetzen. Diese Unterscheidung ist gerade bei Montage- und Bauarbeiten wichtig.
Fehler 5: Den Betriebsinhaber nicht ausreichend absichern
Der Schutz der Beschäftigten bedeutet nicht automatisch, dass der selbstständige Inhaber bei Krankheit oder Unfall ausreichend abgesichert ist.
Fehler 6: Verträge nach einer Betriebserweiterung nicht überprüfen
Neue Maschinen, zusätzliche Mitarbeiter, größere Aufträge oder ein veränderter Tätigkeitsbereich können eine Anpassung des Versicherungsschutzes erforderlich machen.
Fehler 7: Ausschlüsse und Selbstbeteiligungen übersehen
Ein Vertrag kann einen Schaden grundsätzlich erfassen, aber bestimmte Ursachen ausschließen oder eine Selbstbeteiligung vorsehen. Diese Details sollten vor dem Abschluss bekannt sein.
Wie finden Handwerksbetriebe die passenden Versicherungen?
Der Weg zum passenden Versicherungsschutz beginnt mit einer Bestandsaufnahme.
Schritt 1: Betrieb und Tätigkeiten erfassen. Welche Arbeiten werden tatsächlich ausgeführt? Gibt es Montage, Wartung, Spezialleistungen oder Subunternehmer?
Schritt 2: Risiken bewerten. Welche Schäden könnten entstehen und welche davon wären für den Betrieb finanziell existenzbedrohend?
Schritt 3: Gesetzliche Pflichten prüfen. Dazu gehören unter anderem die zuständige Berufsgenossenschaft, die Kfz-Haftpflicht für erfasste Fahrzeuge und gegebenenfalls die Rentenversicherungspflicht des selbstständigen Handwerkers.
Schritt 4: Bestehende Verträge prüfen. Welche Versicherungen sind bereits vorhanden? Welche Deckungssummen, Ausschlüsse und Selbstbeteiligungen gelten?
Schritt 5: Angebote vergleichen. Nicht nur den Beitrag, sondern auch Leistungsumfang, Bedingungen, Entschädigungsgrenzen und Schadenabwicklung betrachten.
Schritt 6: Versicherungsschutz regelmäßig aktualisieren. Nach größeren Veränderungen im Betrieb sollte geprüft werden, ob die bestehenden Verträge noch zur tatsächlichen Risikosituation passen.
Bei Fragen zur gesetzlichen Absicherung kann die zuständige Handwerkskammer eine erste Anlaufstelle sein. Für die konkrete Auswahl der betrieblichen Versicherungen kann zusätzlich eine qualifizierte Versicherungsberatung sinnvoll sein.
Digitale Organisation: Wie Handwerkersoftware bei der Risikovorsorge unterstützen kann
Ein gut organisierter Handwerksbetrieb kann viele organisatorische Risiken besser kontrollieren. Neben dem passenden Versicherungsschutz spielt deshalb auch die Digitalisierung betrieblicher Abläufe eine wichtige Rolle. Mit einer Handwerkersoftware lassen sich beispielsweise Angebote, Aufträge, Kundeninformationen und Rechnungen zentral verwalten. Dadurch behalten Betriebsinhaber den Überblick über laufende Projekte und wichtige Geschäftsvorgänge. Eine digitale Auftragsverwaltung kann außerdem dabei helfen, Arbeitsabläufe nachvollziehbar zu dokumentieren und Informationen zu einzelnen Baustellen oder Kundenaufträgen schnell wiederzufinden.
Das ist auch im Zusammenhang mit der betrieblichen Risikovorsorge interessant: Eine strukturierte Dokumentation kann beispielsweise bei der Nachvollziehbarkeit von Arbeitsleistungen, Reklamationen und Projektabläufen hilfreich sein.
Mit einer geeigneten Handwerkersoftware schaffen Betriebe somit eine bessere organisatorische Grundlage, um Risiken frühzeitig zu erkennen und ihren Arbeitsalltag effizienter zu gestalten.

Checkliste: Versicherungen im Handwerk prüfen
Die folgende Checkliste hilft dabei, den eigenen Versicherungsbedarf systematisch zu überprüfen.
Betriebliche Absicherung
✓ Betriebshaftpflicht und versicherte Tätigkeiten geprüft
✓ Deckungssummen und wichtige Ausschlüsse kontrolliert
✓ Maschinen, Werkzeuge und Einrichtung bewertet
✓ Schutz für mobile Werkzeuge und Transport geprüft
✓ Betriebsunterbrechungsrisiko berücksichtigt
✓ Kfz-Versicherung für die betrieblich genutzten Fahrzeuge geprüft
✓ Firmenrechtsschutz und Cyberrisiken bewertet
✓ Besondere Risiken des jeweiligen Gewerks berücksichtigt
Gesetzliche Pflichten
✓ Zuständige Berufsgenossenschaft ermittelt und erforderliche Anmeldung geprüft
✓ Versicherungsschutz des Betriebsinhabers gesondert betrachtet
✓ Krankenversicherung geklärt
✓ Mögliche Rentenversicherungspflicht geprüft
✓ Gesetzliche Pflichten gegenüber Beschäftigten berücksichtigt
Persönliche Vorsorge
✓ Krankheitsbedingter Einkommensausfall berücksichtigt
✓ Berufsunfähigkeitsrisiko bewertet
✓ Altersvorsorge überprüft
✓Finanzielle Folgen eines längeren Ausfalls des Inhabers durchdacht
Regelmäßige Überprüfung
✓ Versicherungssummen an aktuelle Werte angepasst
✓ Neue Tätigkeiten und Maschinen berücksichtigt
✓ Änderungen bei Umsatz und Mitarbeiterzahl gemeldet, soweit erforderlich
✓ Ausschlüsse und Selbstbeteiligungen dokumentiert
✓ Notfall- und Vertretungsplanung erstellt
Fazit: Stimme den Versicherungsschutz gezielt auf deinen Betrieb ab
Versicherungen sind für Handwerksbetriebe ein wichtiger Bestandteil der betrieblichen Risikovorsorge. Sie können helfen, hohe Schadenersatzforderungen, Sachschäden und finanzielle Folgen eines Betriebsstillstands abzufedern.
Eine Betriebshaftpflicht bildet für viele Betriebe einen zentralen Baustein. Je nach Tätigkeitsbereich kommen außerdem eine Betriebsinhaltsversicherung, Maschinen- und Werkzeugversicherungen, eine Betriebsunterbrechungsversicherung sowie weitere betriebliche Absicherungen infrage.
Daneben dürfen die gesetzlichen Pflichten und die persönliche Vorsorge des Betriebsinhabers nicht vernachlässigt werden.
Besonders wichtig ist die gewerkespezifische Betrachtung. Ein Dachdecker, ein Elektriker, ein SHK-Betrieb und eine Kfz-Werkstatt haben unterschiedliche Risikoprofile. Deshalb sollten Versicherungen nicht allein anhand ihres Namens oder Beitrags ausgewählt werden.
Der entscheidende Grundsatz lautet: Der Versicherungsschutz muss zu den tatsächlichen Tätigkeiten, den betrieblichen Werten und den finanziellen Risiken des Unternehmens passen.
Wer seine Risiken systematisch erfasst, gesetzliche Pflichten prüft und bestehende Verträge regelmäßig aktualisiert, schafft eine fundierte Grundlage für die langfristige Absicherung seines Handwerksbetriebs.
Weiterführende Informationen
- Handwerkskammer Münster: Versicherungen und Vorsorge
- BG BAU: Informationen für Unternehmensgründer
- BG BAU: Freiwillige Versicherung für Unternehmer
- Gesetze im Internet: § 2 SGB VI

